
வங்கியில் கிடைக்கும் எல்லா வசதிகளும் சேமிப்புக் கணக்குகள் அல்ல. சில பணத்தை வைத்திருக்கும் கணக்குகள்; சில கடன் வசதிகள்; சில கணக்கை அணுகும் வழிகள் அல்லது பணம் செலுத்தும் கருவிகள். அவற்றின் நோக்கம், கட்டணம், பயன்பாட்டு வரம்பு ஆகியவை வேறுபடும். இந்தியாவில் பொதுவாகப் பயன்படுத்தப்படும் எட்டு வகைகளை இங்கே பார்ப்போம்.
1. நடப்புக் கணக்கு (Current Account)
வணிக நிறுவனங்கள், கடைகள், தொழில்முனைவோர் மற்றும் அடிக்கடி பணம் பெறவும் செலுத்தவும் வேண்டியவர்களுக்காக நடப்புக் கணக்குகள் வடிவமைக்கப்படுகின்றன. பரிவர்த்தனை எண்ணிக்கை அல்லது தொகை அதிகமாக இருக்கக்கூடும்; காசோலை, மின்னணுப் பரிமாற்றம் மற்றும் வணிகப் பணப்புழக்க மேலாண்மை போன்ற வசதிகள் வழங்கப்படலாம்.
சேமிப்புக் கணக்கைப் போல வட்டி கிடைக்கும் என்று கருத வேண்டாம்; நடப்புக் கணக்கின் வட்டி, கட்டணம், குறைந்தபட்ச இருப்பு, பண வைப்பு/எடுப்பு வரம்பு ஆகியவை வங்கி மற்றும் கணக்கு வகையைப் பொறுத்து மாறும். சில கணக்குகளுடன் முன் அனுமதியுடன் மிகைப்பற்று வசதியும் இணைக்கப்படலாம்.
2. சேமிப்புக் கணக்கு (Savings Account)
தனிநபர்கள் தங்கள் பணத்தை வைத்திருக்கவும், அன்றாடத் தேவைகளுக்குப் பயன்படுத்தவும் பொதுவாகத் தொடங்கும் வங்கிக் கணக்கு இது. வங்கி விதிமுறைகளின்படி இருப்புத் தொகைக்கு வட்டி வழங்கப்படலாம்; பணம் எடுப்பு, பரிமாற்றம், அட்டை மற்றும் இணைய/கைபேசி வங்கி வசதிகளும் கிடைக்கலாம்.
கணக்கு திறக்கும்போது KYC ஆவணங்கள், குறைந்தபட்ச இருப்புத் தேவை, வட்டி கணக்கிடும் முறை, பரிவர்த்தனை வரம்பு, கணக்குப் பராமரிப்பு அல்லது அட்டைக் கட்டணங்கள் ஆகியவற்றைப் பாருங்கள். சம்பளக் கணக்கு அல்லது அடிப்படைச் சேமிப்புக் கணக்கு போன்ற சிறப்பு வகைகளின் நிபந்தனைகள் வேறுபடலாம்.
3. மிகைப்பற்றுக் கணக்கு (Overdraft Account)
மிகைப்பற்று (OD) என்பது கணக்கில் உள்ள இருப்பை விட அதிகமாக, வங்கி முன்கூட்டியே ஒப்புதல் அளித்த வரம்புக்குள் பணம் பயன்படுத்த அனுமதிக்கும் கடன் வசதி. இது தனிக் கணக்காகவோ நடப்புக் கணக்கு, வைப்பு அல்லது வேறு தகுதியின் அடிப்படையில் வழங்கப்படும் வசதியாகவோ இருக்கலாம்.
பொதுவாகப் பயன்படுத்திய தொகைக்கும் பயன்படுத்திய காலத்திற்கும் வட்டி கணக்கிடப்படும்; வரம்பு, வட்டி விகிதம், புதுப்பிப்பு, பாதுகாப்பு/அடமானம் மற்றும் கட்டணங்கள் ஒப்பந்தத்தில் குறிப்பிடப்படும். பயன்படுத்தாத வரம்புக்கும் கட்டணம் உள்ளதா என்பதைச் சரிபார்க்கவும். இது சேமிப்பு அல்ல; திருப்பிச் செலுத்த வேண்டிய கடன்.
4. பற்றட்டை (Debit/ATM Card)
பற்றட்டை (debit card) இணைக்கப்பட்ட வங்கிக் கணக்கிலிருந்து கிடைக்கும் பணத்தை ATM-ல் எடுக்கவும், கடை அல்லது இணையத்தில் பணம் செலுத்தவும் பயன்படுகிறது. பரிவர்த்தனைக்கு ஏற்ப தொகை உங்கள் கணக்கிலிருந்து கழிக்கப்படும். சில ATM அட்டைகள் பணம் எடுப்பதற்காக மட்டுமே இருக்கலாம்; அவற்றில் கொள்முதல் வசதி அவசியம் இருக்காது.
Debit card என்பது credit card போலக் கடன் வரம்பு அல்ல. தினசரி பணம் எடுப்பு/செலுத்தல் வரம்பு, வெளிநாட்டுப் பரிவர்த்தனை வசதி, கட்டணம் மற்றும் பொறுப்புக் கட்டுப்பாடுகள் மாறுபடும். PIN, OTP, CVV ஆகியவற்றை யாருடனும் பகிர வேண்டாம்; அட்டை தொலைந்தால் உடனே வங்கியின் அதிகாரப்பூர்வ வழியில் முடக்குங்கள்.
5. இணைய வங்கிச் சேவை (Online/Net Banking)
வங்கியின் அதிகாரப்பூர்வ இணையதளம் அல்லது சேவையின் வழியாகக் கணக்கு இருப்பைப் பார்ப்பது, பணம் மாற்றுவது, பில்கள் செலுத்துவது, அறிக்கைகள் பதிவிறக்குவது போன்றவற்றைச் செய்யலாம். வசதிகள் வங்கி மற்றும் கணக்கு வகையைப் பொறுத்து மாறும்.
வங்கியின் சரியான இணைய முகவரியைத் தட்டச்சு செய்து திறக்கவும்; செய்தி அல்லது மின்னஞ்சலில் வரும் சந்தேக இணைப்புகளைத் தவிர்க்கவும். கடவுச்சொல், OTP, PIN ஆகியவற்றை யாரிடமும் தெரிவிக்க வேண்டாம். பொதுக் கணினியில் உள்நுழையாமல் இருப்பதும், பணப் பரிவர்த்தனை அறிவிப்புகளை இயக்குவதும் பாதுகாப்புக்கு உதவும்.
6. கைபேசி / தொலைபேசி வங்கிச் சேவை (Mobile/Telephone Banking)
கைபேசி வங்கி என்பது வங்கியின் அதிகாரப்பூர்வ செயலி அல்லது அனுமதிக்கப்பட்ட மொபைல் சேவை மூலம் இருப்புப் பார்ப்பது, பரிமாற்றம், பில் செலுத்தல், அட்டைக் கட்டுப்பாடு போன்ற செயல்களைச் செய்வதாகும். செயலியின் வெளியீட்டாளர் வங்கிதானா எனச் சரிபார்த்து, அதை அதிகாரப்பூர்வ ஆப் கடையிலிருந்து மட்டும் நிறுவுங்கள்.
தொலைபேசி வங்கி என்பது வங்கியின் அதிகாரப்பூர்வ வாடிக்கையாளர் சேவை எண்ணை அழைத்து அல்லது IVR வழியாகச் சில தகவல்கள்/சேவைகளைப் பெறுவது. அழைப்பில் இருப்பவராகக் கூறிக்கொள்பவர் கேட்டாலும் OTP, PIN அல்லது முழு அட்டை விவரங்களைச் சொல்ல வேண்டாம். வங்கியின் அதிகாரப்பூர்வ இணையதளம் அல்லது அட்டையின் பின்புறத்திலுள்ள எண்ணைப் பயன்படுத்துங்கள்.
7. காசோலை (Cheque)
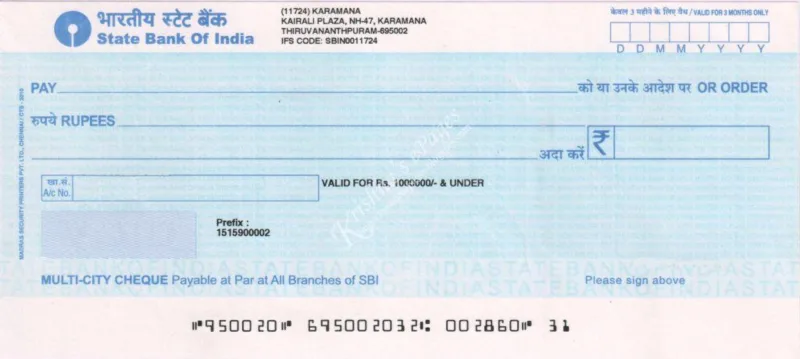
காசோலை என்பது கணக்கு வைத்திருப்பவர், குறிப்பிட்ட தொகையைக் குறிப்பிட்ட பெறுநருக்குச் செலுத்துமாறு தனது வங்கிக்கு வழங்கும் எழுத்துப்பூர்வ உத்தரவு. அது கணக்கில் பணம் இருப்பதையும், காசோலை சரியாக எழுதப்பட்டிருப்பதையும், கையொப்பம்/தேதி உள்ளிட்ட நிபந்தனைகள் பூர்த்தியாவதையும் பொறுத்தே வசூலாகும்.
பெறுநரின் பெயர் மற்றும் தொகையைத் தெளிவாக எழுதுங்கள்; கணக்கு-பெயருக்கு மட்டும் செலுத்தும் வகையில் “A/C Payee” குறுக்குக் கோடு இடுவது தவறான பணமாற்ற அபாயத்தைக் குறைக்க உதவும். காசோலை காலாவதி, வசூல் காலம், நிறுத்த உத்தரவு, திரும்பியதற்கான கட்டணம் போன்றவை நடைமுறையிலுள்ள விதிகள் மற்றும் வங்கி நிபந்தனைகளுக்கு உட்பட்டவை.
8. கேட்பு வரைவோலை (Demand Draft)
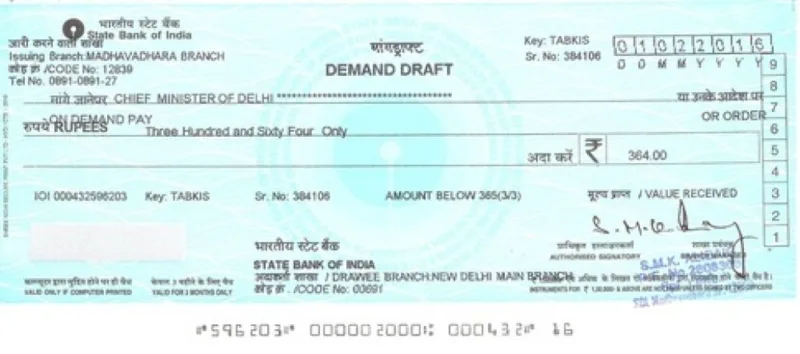
கேட்பு வரைவோலை (DD) என்பது வாடிக்கையாளர் முன்பே தொகை செலுத்தி, வங்கி குறிப்பிட்ட பெறுநருக்கு வழங்கும் பணம் செலுத்தும் ஆவணம். தனிப்பட்ட காசோலையை விட வங்கி வழங்கும் கருவியாக இருப்பதால், சில கல்வி நிறுவனங்கள் அல்லது அமைப்புகள் கட்டணம் பெற இதைக் கேட்கலாம்.
பெறுநரின் பெயர், தொகை, செலுத்த வேண்டிய இடம் ஆகியவற்றை விண்ணப்பிக்கும் முன் உறுதிப்படுத்துங்கள். வெளியீட்டுக் கட்டணம், ரத்து/திருப்பிச் செலுத்தும் நடைமுறை, செல்லுபடியாகும் காலம் மற்றும் கோரிக்கைக்குத் தேவையான ரசீது/ஆவணங்கள் வங்கியின் விதிகளின்படி இருக்கும். DD இருப்பது பொருள் அல்லது சேவையின் தரத்திற்கான உத்தரவாதம் அல்ல; அது பணம் செலுத்தும் வழிமுறை மட்டுமே.
எந்த வசதி பொருத்தம்?
- அடிக்கடி வணிகப் பரிவர்த்தனை செய்பவர்களுக்கு நடப்புக் கணக்கு உதவலாம்; அன்றாடச் சேமிப்பு மற்றும் தனிப்பட்ட செலவுகளுக்குச் சேமிப்புக் கணக்கைப் பரிசீலிக்கலாம்.
- மிகைப்பற்றை அவசரமாகக் கிடைக்கும் கூடுதல் பணமாக அல்ல, வட்டியுடன் திருப்பிச் செலுத்த வேண்டிய கடனாகப் பாருங்கள்.
- அட்டை, இணைய வங்கி, கைபேசி வங்கி ஆகியவை கணக்கைப் பயன்படுத்தும் வழிகள்; அவற்றின் பாதுகாப்பு மற்றும் கட்டணங்களைத் தனியாகச் சரிபார்க்கவும்.
- காசோலை மற்றும் கேட்பு வரைவோலை பணம் செலுத்தும் கருவிகள்; பெறுநர், தொகை மற்றும் வசூல் விதிகளை முன்கூட்டியே உறுதிப்படுத்துங்கள்.
வட்டி, கட்டணம், KYC மற்றும் சேவை நிபந்தனைகள் வங்கி, கணக்கு வகை, காலம் ஆகியவற்றைப் பொறுத்து மாறலாம். கணக்கு தொடங்குவதற்கு முன் வங்கியின் தற்போதைய கட்டண அட்டவணை மற்றும் விதிமுறைகளைப் படியுங்கள். தகுதியுள்ள வங்கிகளில் உள்ள சில வைப்புகளுக்கு DICGC காப்பீடு பொருந்தலாம்; வங்கி, வைப்பு வகை மற்றும் வரம்பு குறித்த தற்போதைய விவரங்களை அதிகாரப்பூர்வ ஆதாரத்தில் சரிபார்க்கவும்.
இந்தக் கட்டுரை பொதுவான கல்வி மற்றும் விழிப்புணர்வு நோக்கத்திற்காக மட்டுமே; வங்கி அல்லது தனிப்பட்ட நிதி ஆலோசனை அல்ல.